投資で着実に成果を出している個人投資家の多くは、1つの証券会社にすべてを任せるのではなく、目的に応じて複数の口座を使い分ける、マルチ・ブローカー戦略をとっています。
📌マルチブローカー戦略
一つの金融機関や証券会社だけでなく、複数を使い分けて取引を最適化する戦略
本記事では、実際にSBI証券・楽天証券・まんっくす証券・松井証券の4社を運用・活用しているリアルな事例と、最新の市場統計データをもとに、個人投資家における証券口座の使い分けの現状を整理します。
個人投資家は、2~3の口座を重複保有している
証券口座の保有数に関する各種調査や分析によると、多くの個人投資家が1社にとどまらず、2〜3つの証券口座を用途に合わせて併用・使い分けています。
保有口座数の実態
投資経験や取引目的に応じた実態調査では、初心者はまず1つのメイン口座で取引に慣れ、中級者以上では、2〜3口座程度を使い分ける形が現実的な運用上限となっています。4口座以上に増えすぎると資産管理や確定申告時の損益管理が煩雑になるため、2〜3社に絞り込む傾向が見られます。
「メイン口座」と「サブ口座」の役割分担
複数口座を保有する投資家は、全資金の70〜80%をNISAや長期積立を行う「メイン口座」に配置し、残り20〜30%を米国株・個別株取引・企業分析などの「サブ口座」に割り当てる形で資金や機能を分散させています。
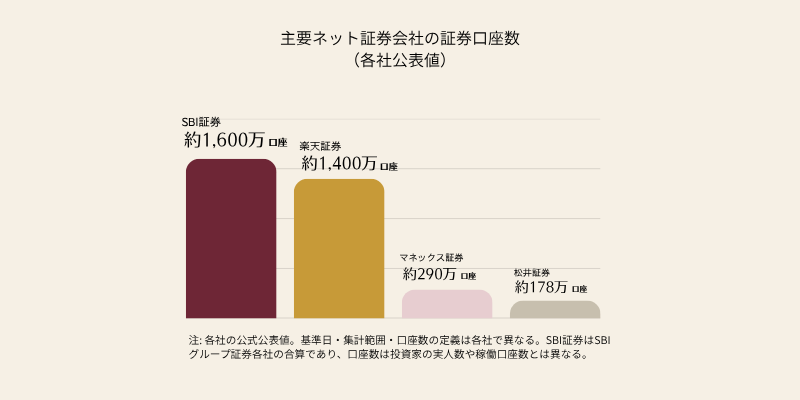
【役割①】コア(守り)を固める「メイン口座」
資産形成の土台となるインデックス投資信託の積立やNISA口座の運用において、個人投資家が最も多くメイン口座として選択しているのがSBI証券と楽天証券の2大ネット証券です。
両社ともに国内株式の売買手数料無料化(SBI証券:「ゼロ革命」、楽天証券:「ゼロコース」)を実現しており、コストを抑えた長期運用が可能な基盤が整っています。
| 証券会社 | SBI証券 | 楽天証券 |
|---|---|---|
| 売買手数料 | 「ゼロ革命」による国内株売買手数料0円 | 「ゼロコース」による国内株売買手数料0円 |
| 銀行連携 | 住信SBIネット銀行連携による米ドル為替手数料の優遇 | 楽天銀行連携(マネーブリッジ)による預金金利優遇&自動スイープ機能 |
| 連携ポイント | Vポイント、Ponta、dポイントなど貯めるポイントを自由に選択可能 | 楽天ポイント還元&楽天市場のSPU(ポイント倍率)連動 |
| 投資商品 | 投資信託、米国株・ETF、外貨MMF、債券など取扱商品が業界トップクラス | 単元未満株(かぶミニ)のリアルタイム取引に対応 |
| 実際の活用例 | • 資産形成のメインハブとして活用 • 新NISAでの投資信託のクレカ積立(三井住友カード)や長期保有 • 低コストでの米ドル調達を活用した米国ETF ・米国債券投資 | • ポイント経済圏と連携したメイン/サブ運用 • 楽天カード ・楽天キャッシュを活用した新NISA投信積立 • 少額での単元未満株取引やポイント投資、日経テレコンでの情報収集 |
【役割②】情報収集やサポートで差をつける「サブ口座」
全資金の70〜80%をメイン口座の積立投資等に充てる一方で、残りの20〜30%を個別株の分析や情報収集、サポート体制を重視した運用に割り当てる「サブ口座」として選ばれているのが、マネックス証券と松井証券です。
両社は大手2社(SBI・楽天)にはない独自の強みを持っており、取引だけでなく「リサーチ・情報収集専用」や「手厚いサポート用」として併用されています。
| 証券会社 | マネックス証券 | 松井証券 |
|---|---|---|
| 特徴 | • 企業分析ツール「銘柄スカウター」が無料(過去10年の財務データをグラフ化) • 米国株取扱数5,000銘柄超、買付時の為替手数料0円 | • 創業100年を超える老舗でヘルプデスクやサポート体制の評価が高い • 独自の動画コンテンツや無料の投資情報が充実 |
| ポイント還元 | dカードクレカ積立でポイント還元(dポイント連携) | 投資信託の保有ポイント還元率が業界トップクラス |
| 実際の活用例 | • 日本株・米国株の「リサーチ専用口座」 • 実際には取引せず、企業の業績分析やスクリーニングツールとして活用 | • 投資情報の収集・初心者向けサポート用口座 • 無料動画や専門家レポートでの情報収集、シニア層や手厚い相談対応を求める運用で活用 |
4社使い分け比較表
| 比較項目 | SBI証券 | 楽天証券 | マネックス証券 | 松井証券 |
|---|---|---|---|---|
| 主な役割 | メイン口座(コア) | メイン/サブ口座 | サブ口座(リサーチ・攻め) | サブ口座(サポート・情報) |
| 国内株売買手数料 | 0円(「ゼロ革命」) | 0円(「ゼロコース」) | 55円〜(※NISA内は0円) | 50万円まで0円(25歳以下0円) |
| 連携銀行とメリット | 住信SBIネット銀行(為替コスト抑制・ハイブリッド預金) | 楽天銀行(「マネーブリッジ」金利優遇・自動スイープ) | ドコモSMTBネット銀行等 | MATSUI Bank |
| 貯まる・使えるポイント | Vポイント、Ponta、dポイント、PayPayポイント等から選択 | 楽天ポイント(楽天市場のSPU連動) | dポイント、マネックスポイント | 松井証券ポイント(他社ポイント交換可) |
| 独自の強み・ツール | • 取扱銘柄数・投信数がトップクラス • 外貨建て商品やIPO実績が豊富 | • 直感的なスマホアプリ「iSPEED」 • 「日経テレコン」が無料で閲覧可能 | • 過去10年財務が見られる「銘柄スカウター」 • 米国株取扱数が豊富(5,000銘柄超) | • 専門相談員による手厚いサポート体制 • 動画講座や投資レポートが充実 |
| おすすめの具体的な活用例 | • 新NISAでの投信クレカ積立(三井住友カード) • 米国ETF・債券等の長期分散投資 | • 楽天カード・キャッシュによるNISA積立 • 単元未満株(かぶミニ)のリアルタイム取引 | • 日本株・米国株の財務分析・スクリーニング専用 • dカードでの積立・米国株取引 | • 無料ツールや動画を活用した情報収集 • 株相談窓口を活用した個別取引・少額運用 |
【私の場合】証券口座4社+1社の使い分けと活用法
私は、資産形成や取引目的に合わせ、SBI証券、楽天証券、マネックス証券、松井証券の4つの証券口座と、moomoo証券を使い分けています。
SBI証券(メイン運用・中長期の資産形成拠点)
資産形成のメイン口座として、投資信託、日本株投資、外貨建てMMF、米国ETFと幅広い運用にフル活用しています。
三井住友カードを利用したクレカ積立を行っており、付与されるポイントは再投資に回しています。
楽天証券(短期トレード&サブの積立運用)
主に投資信託のサブ積立と、株主優待目当ての日本株投資に活用しています。
メイン口座では、日々の損益が気になるのですが、サブ口座は比較的冷静に運用できています。株主優待目的の銘柄は、株価が比較的下がっているタイミングを待って購入できたり、焦ってナンピンかけることもなく運用できているため、SBI証券の日本株投資よりも効率がよくなってます。
マネックス証券(銘柄分析&サブ還元)
企業分析ツール「銘柄スカウター」が無料で利用できるため、銘柄発掘や過去10年分の詳細な業績データ分析用口座として活用しています。
このツールで見つけた銘柄は、着実に利益がでています。
SBI証券でマネックス証券の株を買ってしまったのですが、マネックス証券で買うと、ポイントが付くので、その点は残念です。高値で買ってしまったので、現在、塩漬けです・・・。
松井証券(投資学習・独自動画コンテンツ&サポート活用)
「資産運用!学べるラブリー」が勉強になったのと、よく見る投資系YouTubeでも利用している方が多かったので、口座開設しました。ただ、なかなか活用には至ってないのが現状です・・・。
moomoo証券(米国株取引・高機能ツール&AI活用)
情報が充実しているので、これは勉強になる、と口座を作りました。チャートが気軽にみられるので、よく見ています。実際には、まだ使いこなせていませんが、米国株の取引手数料が0.132%(税込)と主要ネット証券の約4分の1という最安水準なのもあり、これから活用していこうと思っています。
📌米国株や高度な分析、手軽にチャートを見たい場合の「moomoo証券」
• 特徴: 米国株の手数料が安く(0.132%)、約7,000銘柄に対応。機関投資家レベルのリアルタイム板情報やAI分析機能が無料
• 位置づけ: データ分析をさらに深掘りしたい場合や、米国株の短期トレードを行う際の「オプション口座」として選択肢に入ります。
口座開設の3ステップ
複数口座の併用は非常に効果的な戦略ですが、最初からすべての口座を一度に開設する必要はありません。まずは「STEP 1」のメイン口座を開設し、じっくり時間をかけて「STEP 2」のサブ口座を追加すれば十分です。
STEP 1:メイン口座(コア)を開設し、NISA口座を設定する
メイン口座には、多くの投資家から8割を超える高い満足度を獲得している2大ネット証券「SBI証券」または「楽天証券」のどちらかを選ぶのがおすすめです。
SBI証券(取扱商品の豊富さやコストパフォーマンスを重視したい方)
投資信託から外国株・債券まで業界トップクラスのラインナップを誇ります。各種ポイント還元や取引コストの抑えやすさなど、全体のコストパフォーマンスや選択肢の広さを求める方に最適です。
楽天証券(アプリの使いやすさや資産の把握しやすさを重視したい方)
画面が見やすく直感的に操作できるスマホアプリやマイページに定評があります。日々の取引のしやすさや資産管理の手軽さを重視する方、楽天ポイントを活用したい方に最適です。
STEP 2:目的に合わせたサブ口座(サテライト)を1〜2社厳選する
メイン口座を開設した上で、特定のツールやサービスを補完するための「サブ口座」を厳選します。NISA以外の口座(特定口座・一般口座)においては、ネット証券以外(大手証券や他金融機関など)を併用する動きも見られます。
リサーチ・企業分析の強化
過去10年間の財務データを直感的に確認できる「銘柄スカウター」が使えるマネックス証券
サポート体制・情報収集
手厚い問合せ対応やブランドイメージで評価が高い松井証券
米国株取引・高度なデータ分析
低コストな手数料体系やリアルタイム情報を提供する補足的な選択肢
STEP 3:資金配分ルール(コア・サテライト)を決めて運用を開始する
口座を用意したら、事前の計画に基づいて資金を配置します。
- コア資産(70〜80%):メイン口座(NISA枠等)で低コストなインデックスファンド等の積立・長期保有に充てる
- サテライト資産(20〜30%):サブ口座で個別株・米国株の分析やアクティブトレードを行う
定期的に資産状況を確認し、比率が大きく崩れた場合は調整(リバランス)を行います。
📌コアサテライト戦略
コアサテライト戦略とは、守りの資産=コア、攻めの資産=サテライトにわけて運用する考え方です。
コアを7~8割、サテライトを2~3割がおすすめの比率とされています。
複数口座をスムーズに運用するための注意点と工夫
複数口座の併用は取引や情報収集の最適化につながる一方、管理の手間を増やす側面もあります。スムーズに運用するための4つのポイントです。
1.口座数は「2〜3口座」までに抑える
4口座以上に増えすぎると、ログインID・パスワードの管理が複雑化し、総資産の把握が困難になります。
2.口座種別は「特定口座(源泉徴収あり)」を選択する
サブ口座を開設する際は、原則として「特定口座(源泉徴収あり)」を選びます。証券会社が税金の計算と納付を自動で行うため、面倒な確定申告の手間を省くことができます。
3.複数口座間での損益通算を行う場合は確定申告が必要
ある口座で出た利益と、別の口座で出た損失を相殺(損益通算)して節税したい場合は、各社が発行する「特定口座年間取引報告書」をもとに確定申告を行う必要があります。
4.セキュリティ対策・ログイン管理を徹底する
調査では手数料に加え「セキュリティの信頼性」も重視されており、対策を認知しているユーザーほど満足度が高い傾向があります。複数口座を安全に管理するため、パスワード使い回しの防止や2段階認証の設定など、自衛策の徹底が不可欠です。
【参考】用語説明
| 項目 | 内容・詳細データ |
|---|---|
| コアサテライト戦略 | 「120-年齢」法則 50代の場合、リスク資産(株式等)の比率を資産の70%とする考え方 |
| マルチブローカー戦略 | ・教育費負担が減少し、老後資金準備を本格化させる時期 ・収入がピークに達し、投資に回せる余力も他世代より大きい |